
Notas Fiscais
1. NF-e — Novos eventos e notas de débito e crédito na Reforma Tributária
A Reforma Tributária amplia a função da Nota Fiscal Eletrônica (NF-e): além de documentar as operações, ela passa a fornecer informações para a apuração do IBS e da CBS por meio de novas finalidades de emissão, aufere prerrogativa de confissão de débitos e de eventos vinculados aos documentos fiscais. Dessa forma, situações ocorridas após o faturamento também poderão exigir registros específicos para que a tributação corresponda à operação efetivamente realizada.
Novos eventos vinculados à NF-e
Os eventos são registros eletrônicos associados a uma NF-e já emitida. Eles permitem comunicar fatos que podem afetar o tratamento tributário da operação e o aproveitamento de créditos, sem representar, por si só, a emissão de uma nova nota fiscal.
Entre as situações previstas estão:
· Perdas, perecimento, roubo ou furto durante o transporte: registro das mercadorias atingidas, observando quem contratou o transporte e quem é responsável pela informação.
· Fornecimento não realizado após pagamento antecipado: comunicação de que a entrega ou o fornecimento relacionado à antecipação não se concretizou.
· Atualização da previsão de entrega: registro da alteração da data prevista para o fornecimento.
· Solicitação de apropriação de créditos específicos: prestação das informações exigidas para determinadas modalidades de crédito.
· Aceite de débito decorrente de nota de crédito: manifestação do destinatário nas hipóteses em que o ajuste realizado pelo emitente depende desse procedimento para produzir seus efeitos tributários.
· Imobilização do item: Tem a finalidade de compor o ativo imobilizado da empresa.
A responsabilidade pelo registro varia conforme o evento. Portanto, o acompanhamento não ficará restrito às notas emitidas pela empresa: determinadas operações de compra também poderão exigir atuação do destinatário.
Notas de débito e de crédito
Diferentemente dos eventos, as notas de débito e de crédito são novas NF-e, emitidas com finalidades próprias para documentar situações previstas na legislação e seus efeitos na apuração tributária.
A nota de débito registra situações que aumentam o débito tributário do emitente ou exigem ajustes dessa natureza. Entre as hipóteses previstas estão pagamentos antecipados, multas e juros relacionados ao atraso no pagamento de operações e perdas em estoque. No caso de antecipação para entrega futura, a documentação do recebimento não dispensa a emissão da nota correspondente à efetiva saída da mercadoria, observadas as regras de vinculação entre os documentos.
A nota de crédito documenta situações que reduzem o débito tributário do emitente ou permitem os ajustes correspondentes, conforme o enquadramento legal. Um exemplo é a redução de valores ou quantidades de uma operação anteriormente documentada, quando não for possível cancelar a NF-e original. Também há hipóteses específicas relacionadas ao retorno por recusa na entrega ou por não localização do destinatário. A finalidade, o responsável pela emissão e os dados exigidos variam conforme a ocorrência.
Esses documentos não devem ser confundidos com simples cobranças financeiras, comprovantes internos ou lançamentos contábeis. Sua emissão deverá observar a hipótese legal, a identificação da operação original e os efeitos tributários para as partes.
Atenção: No contexto da reforma tributária, os juros e as multas recebidos em razão do atraso no pagamento de um fornecimento deverão ser documentados por meio de Nota Fiscal de Débito, para ajuste da base de cálculo do IBS e da CBS. É importante verificar se o sistema está preparado para emitir esse documento e registrar os valores na apuração.
Cuidados necessários na rotina da empresa
As empresas deverão integrar as informações dos setores de faturamento, compras, financeiro e estoque à contabilidade. Recebimentos antecipados, juros e multas, recusas de mercadorias, alterações de valores e perdas deverão ser identificados e comunicados em tempo hábil para definir o documento ou evento adequado.
Também será necessário verificar se o sistema permite emitir as novas modalidades de NF-e, registrar os eventos aplicáveis, referenciar corretamente os documentos originais e acompanhar os protocolos de autorização.
A emissão da nota fiscal inicial poderá não encerrar o tratamento fiscal da operação. O acompanhamento das ocorrências posteriores será essencial para evitar ajustes em duplicidade, divergências entre fornecedor e cliente e inconsistências nos débitos e créditos do IBS e da CBS.
Links Úteis:
https://www.nfe.fazenda.gov.br/portal/exibirArquivo.aspx?conteudo=pD4YrecPV6s=
2. Novo leiaute da NF-e — Adequação à Reforma Tributária
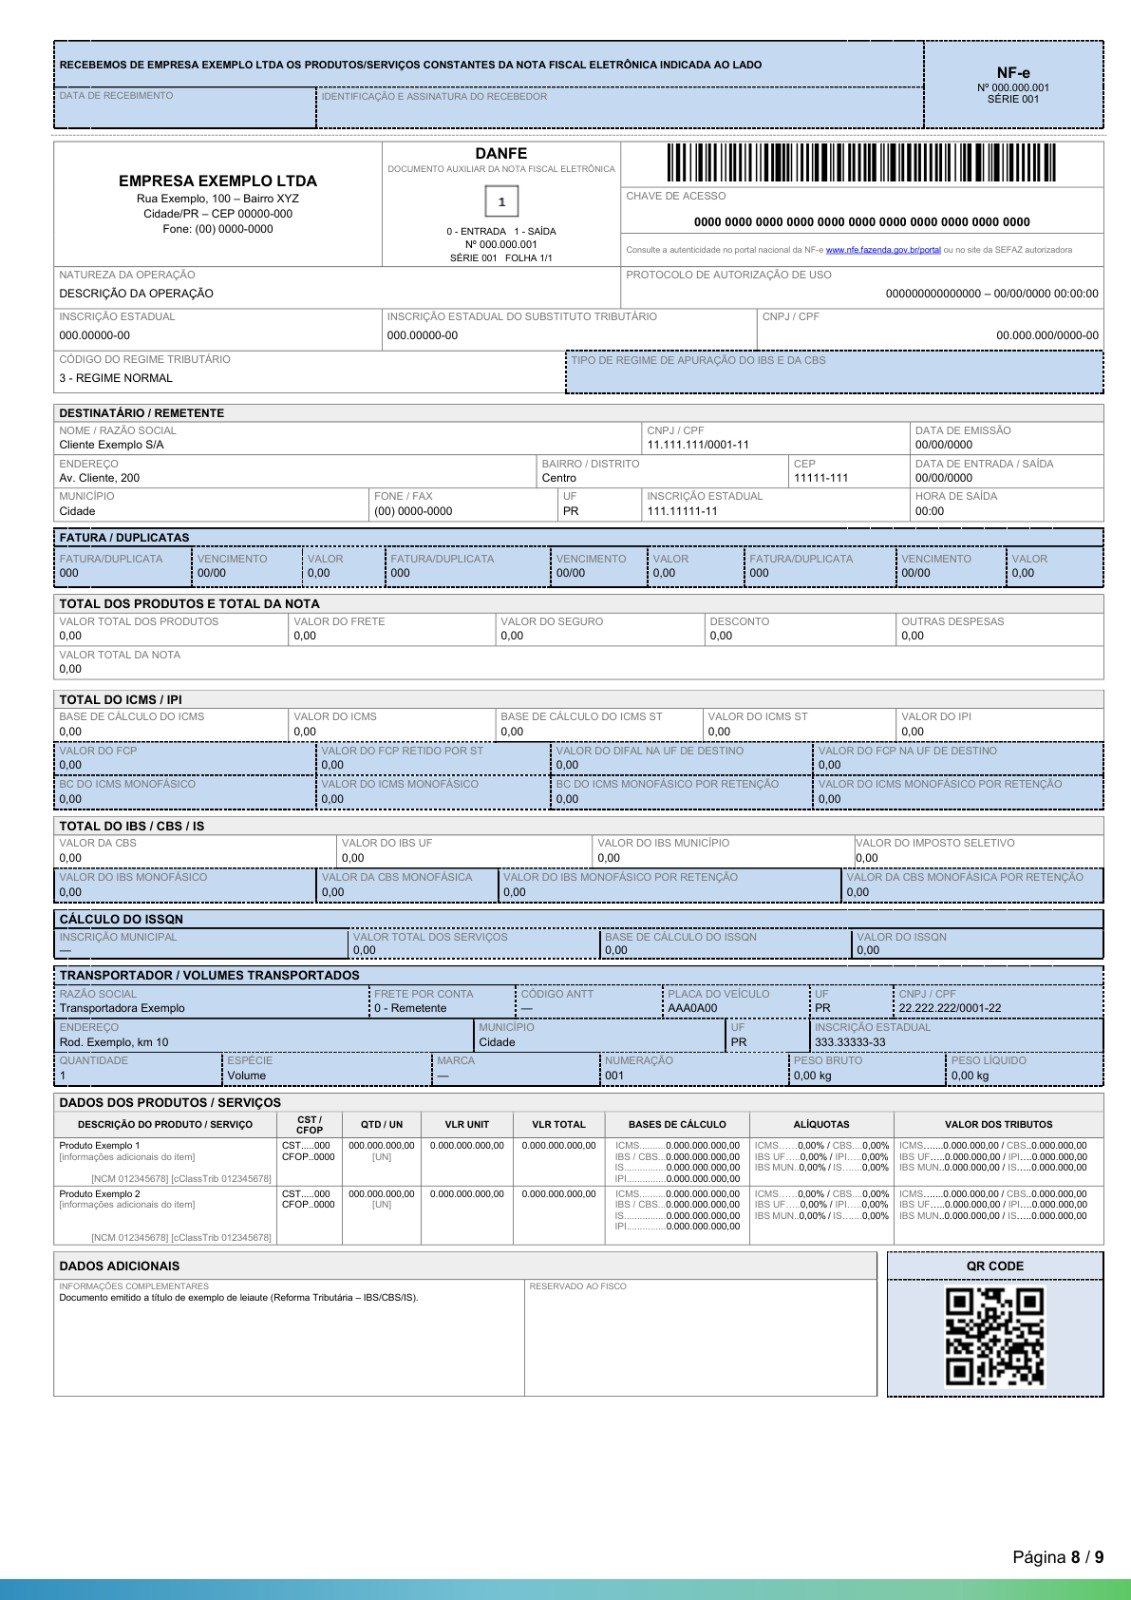
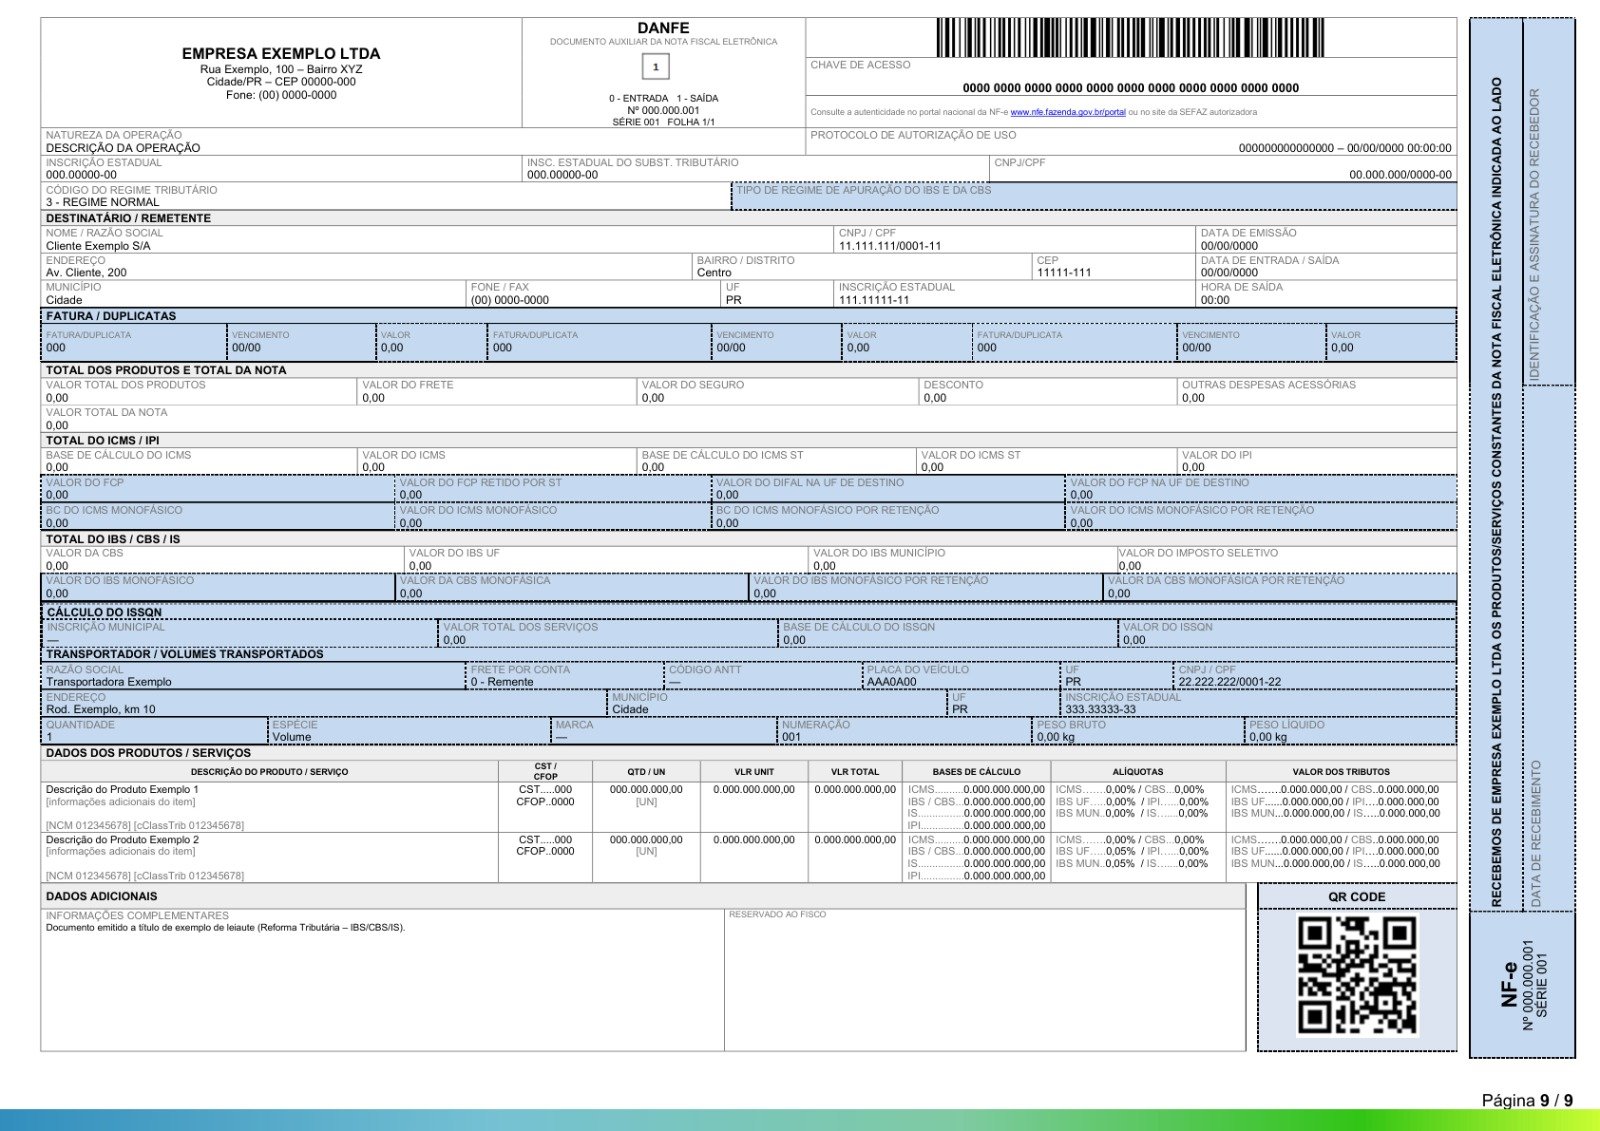
A Nota Fiscal Eletrônica está sendo adaptada para incluir as informações dos novos tributos: IBS, CBS e Imposto Seletivo, quando aplicável. As alterações abrangem a estrutura do arquivo eletrônico da nota fiscal (XML), com novos campos e regras de validação previstos na Nota Técnica nº 2025.002 e suas atualizações.
O novo leiaute contempla informações como base de cálculo, alíquotas e valores dos tributos, além da identificação do tratamento tributário de cada item. Nesse processo, ganham destaque o Código de Situação Tributária (CST) do IBS e da CBS e o Código de Classificação Tributária (cClassTrib), que indicam o enquadramento da operação, incluindo hipóteses de tributação integral, redução de alíquota, isenção e outros tratamentos previstos na legislação.
A adaptação exige mais do que atualizar o sistema emissor. Será necessário revisar os cadastros dos produtos e as regras fiscais utilizadas nas vendas, compras, devoluções e demais operações. Um mesmo produto pode receber tratamentos diferentes conforme a operação, a finalidade e as condições legais aplicáveis.
Durante a transição, os campos dos novos tributos coexistirão com as informações dos tributos atuais, conforme as regras de cada período. Por isso, as empresas deverão acompanhar as atualizações do fornecedor do sistema e alinhar a parametrização com a contabilidade.
Recomenda-se realizar testes de emissão, conferir os cálculos e verificar o conteúdo do XML. A autorização da NF-e, por si só, não assegura que o enquadramento tributário esteja correto, sendo indispensável revisar as informações para evitar recolhimentos indevidos e inconsistências nos créditos dos clientes.
3. Atualização dos sistemas — Notas Técnicas
As empresas deverão verificar com os fornecedores de seus sistemas se as atualizações previstas nas Notas Técnicas da Reforma Tributária foram implementadas, conforme os prazos aplicáveis.
É importante confirmar se o sistema está preparado para preencher os novos campos, calcular os tributos e transmitir os documentos e eventos exigidos. A atualização deverá ser acompanhada de testes e da revisão das configurações fiscais com a contabilidade.
4. Cronograma dos documentos fiscais — Notas de aluguel
A adequação dos documentos fiscais ao IBS e à CBS segue um cronograma específico para cada atividade. Para as locações de bens móveis e as locações, cessões onerosas e arrendamentos de imóveis, o início previsto para emissão da NFS-e com as novas informações é 1º de dezembro de 2026, observadas as regras de enquadramento e obrigatoriedade.
Quem recebe receitas de aluguel deverá verificar com a contabilidade se está abrangido pela exigência e providenciar a adequação do sistema emissor. A obrigação não se aplica indistintamente a todos os proprietários de imóveis, sendo necessária a análise de cada caso.
Temos as seguintes opções: Imóveis Adquiridos até 31/12/2026
Para os imóveis que a empresa já possui em seu patrimônio ou estoque até o final deste ano, as opções para fixar o valor do Redutor de Ajuste são:
Opção 1: Custo de Aquisição Histórico Corrigido pelo IPCA: Pega-se o valor exato pago na escritura de compra do imóvel no passado e aplica-se a correção monetária acumulada pelo IPCA até a data de 31/12/2026.
Opção 2: Valor de Referência de Mercado : esteja disponível em 31 de dezembro de 2026, o contribuinte que não optar pela fixação do redutor de ajuste previsto no Inciso I do Art. 375 do Decreto 12.955/2026 poderá calculá-lo com base em estimativa de valor de mercado do bem imóvel realizada por meio de procedimento específico, nos termos de ato conjunto da RFB e do CGIBS. (Até o momento não foram divulgados estes valores de referência. )
Links Úteis:
https://www.in.gov.br/web/dou/-/ato-conjunto-rfb/cgibs-n-4-de-30-de-julho-de-2026-722697172
5. Destaque do IBS e da CBS nas notas fiscais
Desde 3 de agosto de 2026, as empresas sujeitas ao regime regular do IBS e da CBS, incluindo as do Lucro Presumido e do Lucro Real, devem informar os novos tributos nas NF-e e NFC-e, ressalvadas as exceções do cronograma. Para outros documentos, como a NFS-e, existem datas específicas conforme a atividade.
As empresas deverão confirmar se seus sistemas estão atualizados e se as notas estão sendo emitidas com os campos e cálculos corretos. A autorização da nota pelo sistema não dispensa o cumprimento dessa obrigação.
A partir de 1º de janeiro de 2027, as empresas optantes pelo Simples Nacional deverão emitir os documentos fiscais com as informações do IBS e da CBS, conforme as regras aplicáveis.
A preparação dos sistemas deve ocorrer antecipadamente. As empresas deverão confirmar as atualizações com o fornecedor, revisar os cadastros e as configurações fiscais com a contabilidade e realizar testes para evitar dificuldades na emissão das notas.